
உங்கள் பெண் குழந்தையின் எதிர்காலக் கல்வி மற்றும் திருமணச் செலவுகளுக்காக இப்போதே சேமிக்கத் திட்டமிடுகிறீர்களா? மத்திய அரசின் சுகன்யா சம்ரித்தி யோஜனா (Sukanya Samriddhi Yojana) திட்டம் அதற்கான ஒரு முக்கியமான சேமிப்புத் திட்டமாகும்.
சுகன்யா சம்ரித்தி யோஜனா கால்குலேட்டர் (செல்வமகள் சேமிப்பு திட்டம் கால்குலேட்டர்)மூலம் மாதம் அல்லது ஆண்டுக்கு எவ்வளவு பணம் செலுத்துகிறீர்கள் என்பதை உள்ளிட்டு, 21 ஆண்டுகள் முடிவில் கிடைக்கக்கூடிய முதிர்வுத் தொகையை முன்கூட்டியே கணக்கிடலாம்.
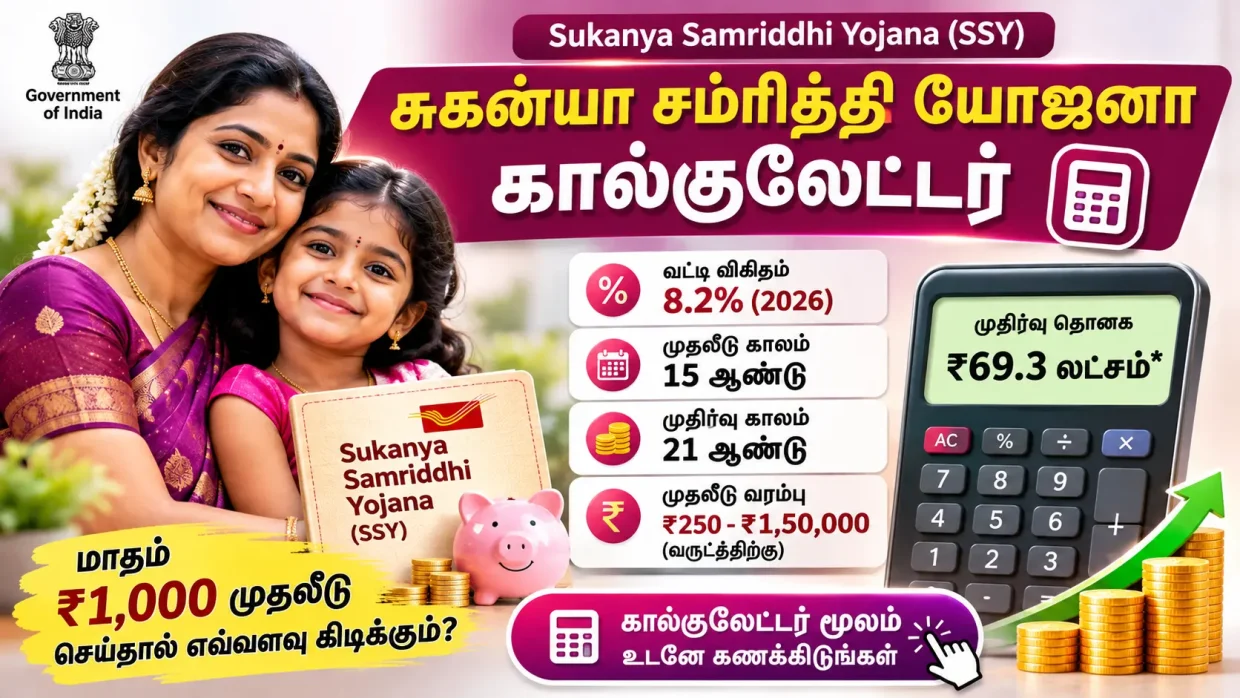
2026 ஆம் ஆண்டு நவம்பர் நிலவரப்படி இந்தத் திட்டத்திற்கு ஆண்டுக்கு 8.2% வட்டி வழங்கப்படுகிறது. இந்த வட்டி ஆண்டுதோறும் கூட்டுவட்டியாகக் கணக்கிடப்படுகிறது. வட்டி விகிதத்தை மத்திய அரசு ஒவ்வொரு காலாண்டிலும் மாற்றலாம்.
சுகன்யா சம்ரித்தி யோஜனா என்றால் என்ன?
சுகன்யா சம்ரித்தி யோஜனா என்பது பெண் குழந்தைகளின் எதிர்கால நிதித் தேவைகளுக்காக இந்திய அரசு அறிமுகப்படுத்திய சிறுசேமிப்புத் திட்டமாகும்.
இந்தத் திட்டம் 2015 ஜனவரி 22 அன்று பெண் குழந்தைகளைப் பாதுகாக்கும் Beti Bachao, Beti Padhao திட்டத்தின் ஒரு பகுதியாகத் தொடங்கப்பட்டது.
பெற்றோர் அல்லது சட்டப்பூர்வ பாதுகாவலர் தங்கள் பெண் குழந்தையின் பெயரில் இந்தக் கணக்கைத் தொடங்கலாம். குழந்தையின் கல்வி மற்றும் எதிர்காலத் தேவைகளுக்காக நீண்டகால அடிப்படையில் பணத்தைச் சேமிக்க முடியும்.
சுகன்யா சம்ரித்தி யோஜனா கால்குலேட்டர் மூலம் எப்படிக் கணக்கிடுவது?
உங்கள் குழந்தையின் பெயரில் கணக்கைத் தொடங்கிய பிறகு, ஒவ்வொரு மாதமும் அல்லது ஆண்டும் எவ்வளவு முதலீடு செய்யலாம் என்பதை முடிவு செய்ய வேண்டும்.
கணக்கிடும்போது பின்வரும் விவரங்கள் முக்கியம்:
- மாதாந்திர முதலீட்டுத் தொகை அல்லது வருடாந்திர முதலீட்டுத் தொகை.
- கணக்கில் செலுத்தும் காலம்.
- தற்போதைய வட்டி விகிதம்.
- கணக்கு தொடங்கிய தேதி.
- முதிர்வுக் காலம்.
உதாரணமாக, மாதம் ₹1,000 முதலீடு செய்தால் ஆண்டுக்கு ₹12,000 சேமிக்கப்படும். இதேபோல் மாதம் ₹5,000 முதலீடு செய்தால் ஆண்டுக்கு ₹60,000 சேமிக்கப்படும்.
உங்கள் முதலீட்டுத் தொகையை மாற்றிப் பார்த்து, 21 ஆண்டுகள் முடிவில் கிடைக்கக்கூடிய தொகையை கால்குலேட்டர் மூலம் ஒப்பிட்டுப் பார்க்கலாம்.
சுகன்யா சம்ரித்தி யோஜனா வட்டி விகிதம் 2026
2026 அக்டோபர் 1 முதல் டிசம்பர் 31 வரை சுகன்யா சம்ரித்தி கணக்கிற்கான வட்டி விகிதம் ஆண்டுக்கு 8.2% ஆகும்.
இந்த வட்டி ஆண்டுதோறும் கூட்டுவட்டியாகக் கணக்கிடப்படுகிறது.
| விவரங்கள் | தொகை / விகிதம் |
|---|---|
| ஆண்டு வட்டி விகிதம் | 8.2% |
| குறைந்தபட்ச முதலீடு | ₹250 |
| அதிகபட்ச ஆண்டு முதலீடு | ₹1,50,000 |
| முதலீடு செய்ய வேண்டிய காலம் | 15 ஆண்டுகள் |
| கணக்கின் முதிர்வுக் காலம் | 21 ஆண்டுகள் |
| வட்டி கணக்கீடு | ஆண்டுதோறும் கூட்டுவட்டி |
வட்டி விகிதம் அரசின் அறிவிப்புகளுக்கு ஏற்ப மாறக்கூடும். எனவே முதலீடு செய்யும் முன்பு இந்திய அஞ்சல் துறை அல்லது தேசிய சேமிப்பு நிறுவனத்தின் அதிகாரப்பூர்வ அறிவிப்பைப் பார்க்கவும்.
மாதம் ₹1,000 முதல் ₹12,500 வரை முதலீடு செய்தால் எவ்வளவு கிடைக்கும்?
இந்தத் திட்டத்தில் ஆண்டுக்கு அதிகபட்சமாக ₹1.5 லட்சம் வரை முதலீடு செய்யலாம். அதாவது மாதம் சராசரியாக ₹12,500 வரை சேமிக்கலாம்.
கீழே உள்ள எடுத்துக்காட்டில் ஆண்டுக்கு 8.2% வட்டி விகிதம் மாறாமல் இருக்கும் என்றும், மாதந்தோறும் 5 ஆம் தேதிக்கு முன்பு முதலீடு செய்யப்படுகிறது என்றும் எடுத்துக்கொண்டுள்ளோம்.
| மாத முதலீடு | ஆண்டு முதலீடு |
|---|---|
| ₹1,000 | ₹12,000 |
| ₹2,000 | ₹24,000 |
| ₹3,000 | ₹36,000 |
| ₹5,000 | ₹60,000 |
| ₹8,000 | ₹96,000 |
| ₹10,000 | ₹1,20,000 |
| ₹12,500 | ₹1,50,000 |
ஒரு முக்கியமான விஷயம்: 15 ஆண்டுகள் மட்டுமே பணம் செலுத்த வேண்டும். ஆனால் கணக்கு தொடங்கிய நாளிலிருந்து 21 ஆண்டுகள் முடிந்த பிறகுதான் முழு முதிர்வுத் தொகையைப் பெற முடியும்.
மாதம் ₹12,500 முதலீடு செய்தால் ஒரு கணக்கு
ஒரு பெண் குழந்தையின் பெயரில் கணக்கைத் தொடங்கி, மாதம் ₹12,500 வீதம் 15 ஆண்டுகள் முதலீடு செய்கிறீர்கள் என்று வைத்துக்கொள்வோம்.
- மாத முதலீடு: ₹12,500
- ஆண்டு முதலீடு: ₹1,50,000
- 15 ஆண்டுகளில் மொத்த முதலீடு: ₹22,50,000
- கணக்கிடுவதற்கான எடுத்துக்காட்டு வட்டி: 8.2%
- கணக்கின் காலம்: 21 ஆண்டுகள்
இந்த அனுமானத்தின் அடிப்படையில், 21 ஆண்டுகள் முடிவில் சுமார் ₹69.3 லட்சம் கிடைக்கலாம்.
இதில் உங்கள் முதலீடு ₹22.5 லட்சம். மீதமுள்ள தொகை தோராயமான வட்டியாகும்.
இந்தத் தொகை விளக்கத்திற்கான கணக்கீடு மட்டுமே. உண்மையான முதிர்வுத் தொகை முதலீட்டுத் தேதிகள், மாதாந்திர குறைந்தபட்ச இருப்பு மற்றும் எதிர்காலத்தில் அரசு மாற்றும் வட்டி விகிதங்களைப் பொறுத்து மாறும்.
சுகன்யா சம்ரித்தி யோஜனா கணக்கை யார் தொடங்கலாம்?
இந்தத் திட்டத்தில் கணக்கைத் தொடங்குவதற்கு சில அடிப்படைத் தகுதிகள் உள்ளன.
- பெண் குழந்தை 10 வயதை அடைவதற்கு முன்பு கணக்கைத் தொடங்க வேண்டும்.
- குழந்தையின் பெற்றோர் அல்லது சட்டப்பூர்வ பாதுகாவலர் கணக்கைத் தொடங்கலாம்.
- ஒரு பெண் குழந்தையின் பெயரில் ஒரு கணக்கு மட்டுமே தொடங்க முடியும்.
- ஒரு குடும்பத்தில் பொதுவாக அதிகபட்சம் இரண்டு பெண் குழந்தைகளுக்கு கணக்குத் தொடங்கலாம். இரட்டைக் குழந்தைகள் அல்லது மூன்று பெண் குழந்தைகள் பிறக்கும் குறிப்பிட்ட சூழல்களுக்கு விதிவிலக்குகள் உள்ளன.
இந்தத் திட்டத்தில் முதலீடு செய்ய இந்திய அஞ்சல் அலுவலகங்கள் மற்றும் அங்கீகரிக்கப்பட்ட வங்கிகளை அணுகலாம்.
சுகன்யா சம்ரித்தி யோஜனா திட்டத்தில் எத்தனை ஆண்டுகள் பணம் செலுத்த வேண்டும்?
இந்தத் திட்டத்தில் பல பெற்றோர்களுக்கு இருக்கும் முக்கியமான சந்தேகம் முதலீடு செய்ய வேண்டிய காலம் மற்றும் பணத்தைத் திரும்பப் பெறும் காலம் பற்றியது.
இரண்டிற்கும் வித்தியாசம் உள்ளது.
15 ஆண்டுகள் முதலீடு:
கணக்கு தொடங்கிய தேதியிலிருந்து முதல் 15 ஆண்டுகள் வரை பணம் செலுத்த வேண்டும். மாதந்தோறும் அல்லது ஆண்டுக்கு ஒருமுறை என உங்கள் வசதிக்கேற்ப முதலீடு செய்யலாம்.
21 ஆண்டுகள் முதிர்வு:
கணக்கு தொடங்கிய தேதியிலிருந்து 21 ஆண்டுகள் முடிந்ததும் கணக்கு முதிர்வடையும். மீதமுள்ள காலத்தில் புதிய முதலீடுகள் செய்யாமல் கணக்கில் உள்ள தொகைக்கு விதிகளின்படி வட்டி சேரும்.
உதாரணமாக, குழந்தைக்கு 5 வயதாக இருக்கும்போது கணக்கைத் தொடங்கினால், குழந்தைக்கு சுமார் 26 வயதாகும்போது கணக்கு முதிர்வடையும்.
சுகன்யா சம்ரித்தி யோஜனா பணத்தை எப்போது எடுக்கலாம்?
இந்தத் திட்டத்தில் முழுத் தொகையையும் எடுப்பதற்கு 21 ஆண்டுகள் காத்திருக்க வேண்டும். இருப்பினும், பெண் குழந்தையின் உயர்கல்விக்காக குறிப்பிட்ட நிபந்தனைகளின் கீழ் முன்கூட்டியே பணம் எடுக்க அனுமதி உண்டு.
உயர்கல்விச் செலவுகளுக்காக முந்தைய நிதியாண்டின் முடிவில் கணக்கில் இருந்த தொகையில் அதிகபட்சம் 50% வரை விதிகளுக்கு உட்பட்டு எடுக்கலாம்.
பெண் குழந்தைக்கு 18 வயது நிறைவடைந்த பிறகு திருமணத்திற்காகவும் திட்ட விதிகளுக்கு உட்பட்டு கணக்கை முன்கூட்டியே முடிக்கலாம்.
எனவே பணத்தை எடுப்பதற்கு முன்பு சம்பந்தப்பட்ட வங்கி அல்லது அஞ்சல் அலுவலகத்தில் தற்போதைய விதிமுறைகளை உறுதிப்படுத்தவும்.
சுகன்யா சம்ரித்தி யோஜனா வரிச் சலுகைகள்
இந்தத் திட்டத்தின் மற்றொரு சிறப்பம்சம் வரிச் சலுகையாகும்.
பொருந்தக்கூடிய வருமான வரி விதிகளுக்கு உட்பட்டு:
- முதலீட்டுத் தொகைக்கு பிரிவு 80C-ன் கீழ் வரிச் சலுகை கிடைக்கலாம்.
- கணக்கில் கிடைக்கும் வட்டிக்கு வருமான வரி விலக்கு உண்டு.
- முதிர்வுத் தொகைக்கும் திட்ட விதிகளின்படி வரி விலக்கு உண்டு.
குறிப்பாக, 80C சலுகை பழைய வருமான வரி முறையைத் தேர்வு செய்தவர்களுக்கான விதிகளுக்கு உட்பட்டது. உங்கள் வருமான வரி முறையைப் பொறுத்து சலுகையைச் சரிபார்க்கவும்.
சுகன்யா சம்ரித்தி யோஜனா கணக்கு தொடங்க தேவையான ஆவணங்கள்
கணக்கைத் தொடங்கும்போது பொதுவாகப் பின்வரும் ஆவணங்கள் தேவைப்படும்:
- பெண் குழந்தையின் பிறப்புச் சான்றிதழ்.
- பெற்றோர் அல்லது பாதுகாவலரின் ஆதார் அட்டை.
- பெற்றோர் அல்லது பாதுகாவலரின் PAN அட்டை.
- முகவரிச் சான்று.
- கணக்கு தொடங்குவதற்கான விண்ணப்பப் படிவம்.
- ஆரம்ப முதலீட்டுத் தொகை.
வங்கி அல்லது அஞ்சல் அலுவலகத்தின் KYC தேவைகளுக்கு ஏற்ப கூடுதல் ஆவணங்கள் கேட்கப்படலாம்.
அடிக்கடி கேட்கப்படும் கேள்விகள்
1. சுகன்யா சம்ரித்தி யோஜனாவில் மாதம் ₹500 செலுத்தலாமா?
ஆம். மாதம் ₹500 செலுத்தலாம். ஆனால் ஒரு நிதியாண்டில் குறைந்தபட்சம் ₹250 முதலீடு செய்ய வேண்டும்.
2. சுகன்யா சம்ரித்தி யோஜனாவில் அதிகபட்சம் எவ்வளவு முதலீடு செய்யலாம்?
ஒரு நிதியாண்டில் அதிகபட்சம் ₹1,50,000 வரை முதலீடு செய்யலாம்.
3. சுகன்யா சம்ரித்தி யோஜனா கணக்கு எத்தனை ஆண்டுகளில் முதிர்வடையும்?
கணக்கு தொடங்கிய தேதியிலிருந்து 21 ஆண்டுகள் முடிவில் முதிர்வடையும்.
4. 15 ஆண்டுகளுக்குப் பிறகு பணம் செலுத்த வேண்டுமா?
வேண்டியதில்லை. 15 ஆண்டுகளுக்குப் பிறகு புதிய முதலீடு செய்ய வேண்டிய அவசியமில்லை. கணக்கு முதிர்வடையும் வரை விதிகளின்படி வட்டி சேரும்.
5. சுகன்யா சம்ரித்தி யோஜனா வட்டி விகிதம் எப்போதும் 8.2% ஆக இருக்குமா?
இல்லை. மத்திய அரசு ஒவ்வொரு காலாண்டிலும் வட்டி விகிதத்தை மாற்றலாம். எனவே கால்குலேட்டரில் காட்டப்படும் தொகையை மதிப்பீடாக மட்டுமே எடுத்துக்கொள்ள வேண்டும்.
6. சுகன்யா சம்ரித்தி யோஜனா கணக்கை ஆன்லைனில் நிர்வகிக்க முடியுமா?
அஞ்சல் அலுவலக இணைய வங்கி வசதி மூலம் தகுதியான கணக்குகளுக்கு ஆன்லைன் சேவைகளைப் பயன்படுத்தலாம். கணக்கு தொடங்கும் மற்றும் நிர்வகிக்கும் வசதிகள் வங்கியைப் பொறுத்து மாறுபடலாம்.
உங்கள் பெண் குழந்தையின் எதிர்கால சேமிப்பை இன்றே திட்டமிடுங்கள்
சுகன்யா சம்ரித்தி யோஜனா திட்டத்தில் முதலீடு செய்வதற்கு முன்பு உங்கள் குடும்பத்தின் மாதாந்திர வருமானம் மற்றும் சேமிப்புத் திறனுக்கு ஏற்ப ஒரு தொகையைத் தேர்வு செய்யுங்கள்.
ஆண்டுக்கு ₹1.5 லட்சம் முழுவதும் முதலீடு செய்ய முடியாவிட்டாலும் பரவாயில்லை. உங்கள் வசதிக்கு ஏற்ப தொடர்ந்து சேமிப்பது முக்கியம்.
மேலே உள்ள சுகன்யா சம்ரித்தி யோஜனா கால்குலேட்டரில் உங்கள் முதலீட்டுத் தொகையை மாற்றிப் பார்த்து, 21 ஆண்டுகள் முடிவில் கிடைக்கக்கூடிய முதிர்வுத் தொகையைத் திட்டமிடுங்கள்.
மேலும் அரசு அறிவிக்கும் புதிய வட்டி விகிதங்களுக்கு ஏற்ப உங்கள் கணக்கீட்டை அவ்வப்போது புதுப்பிக்கவும்.
ஆதாரங்கள்:
- India Post: Small Savings Schemes
- National Savings Institute: Sukanya Samriddhi Account Scheme
- Indian Bank: Small Savings Interest Rates
- PIB: Sukanya Samriddhi Yojana
குறிப்பு: இந்தக் கட்டுரை தகவல் மற்றும் கணக்கீட்டு நோக்கத்திற்காக மட்டுமே. உண்மையான வட்டி மற்றும் முதிர்வுத் தொகைக்கு அரசின் சமீபத்திய திட்ட விதிமுறைகளே பொருந்தும்.